Con la mora en récord, el BCRA y la CNV preparan cinco medidas para reactivar el crédito en pesos
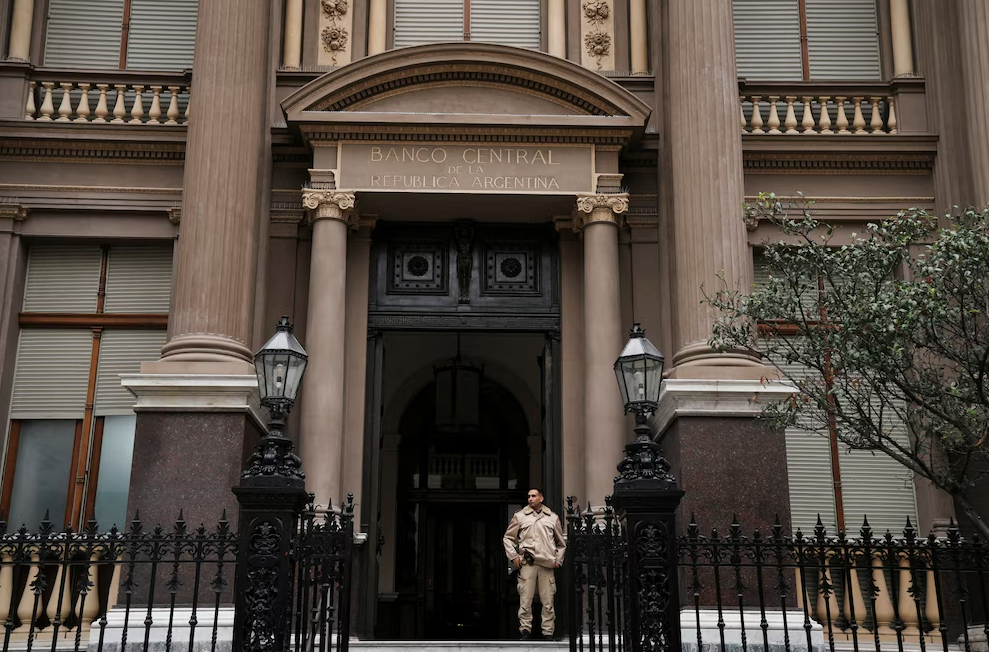
El Banco Central (BCRA) y la Comisión Nacional de Valores (CNV) preparan cinco medidas para ampliar el crédito en pesos a hogares, comercios y empresas. Las presentó el vicepresidente del BCRA, Vladimir Werning, ante inversores en las reuniones anuales del FMI y el Banco Mundial en Bangkok. El anuncio llega con la morosidad de los préstamos a familias en su nivel más alto en dos décadas.
Según la presentación, los préstamos en situación irregular ya empezaron a bajar después del impacto rezagado del shock electoral, mientras crecen las refinanciaciones de deudas de los hogares.
Las cinco medidas
La primera apunta a los préstamos con descuento de haberes de empleados públicos. El BCRA eliminará el tope de tasa y permitirá transferir el código de descuento a otra entidad que cumpla los requisitos. El objetivo es que esas carteras circulen más dentro del sistema financiero.
La segunda alcanza a los trabajadores privados con crédito por descuento salarial. Los pagos se centralizarán en la Cámara Electrónica de Compensación (Coelsa): el empleado decidirá la asignación de los fondos y el empleador dejará de intervenir en el circuito.
La tercera busca que los cupones de tarjeta sean instrumentos legales, digitales y transferibles, ejecutables por vía sumarísima ante un incumplimiento. Podrían ofrecerse públicamente y ser comprados por fondos comunes de inversión abiertos, lo que daría a los comercios liquidez sin esperar los plazos de acreditación.
La cuarta crea un Sistema Federal de Garantías, un registro único de los activos ofrecidos como respaldo de préstamos. La presentación no detalla ni el alcance operativo ni los plazos.
La quinta eleva el límite de apalancamiento de los bancos con las Sociedades de Garantía Recíproca (SGR), que avalan créditos a pymes.
Tasas e impuestos
Werning sostuvo que las tasas de fondeo de los bancos son negativas en términos reales, bajas y estables. Según su exposición, las tasas ya bajaron para las empresas y empiezan a bajar para los hogares. Los créditos hipotecarios UVA otorgados en agosto tuvieron una tasa promedio de UVA + 6,9%.
El funcionario descartó los «atajos» con costos ocultos, como rescatar carteras morosas, relajar la evaluación crediticia o reducir la protección de los depositantes.
Werning también atribuyó buena parte del costo del crédito a los impuestos. La carga tributaria suma 32 puntos de tasa en los préstamos personales, 46 en las tarjetas, 13 en los documentos descontados y 3,3 en los hipotecarios, sobre todo por Ingresos Brutos provincial y tasas municipales. Para el BCRA, bajar el costo del crédito a los hogares requiere cambios en la política fiscal más que nuevas decisiones monetarias.